



2026.10.07 起業ガイド
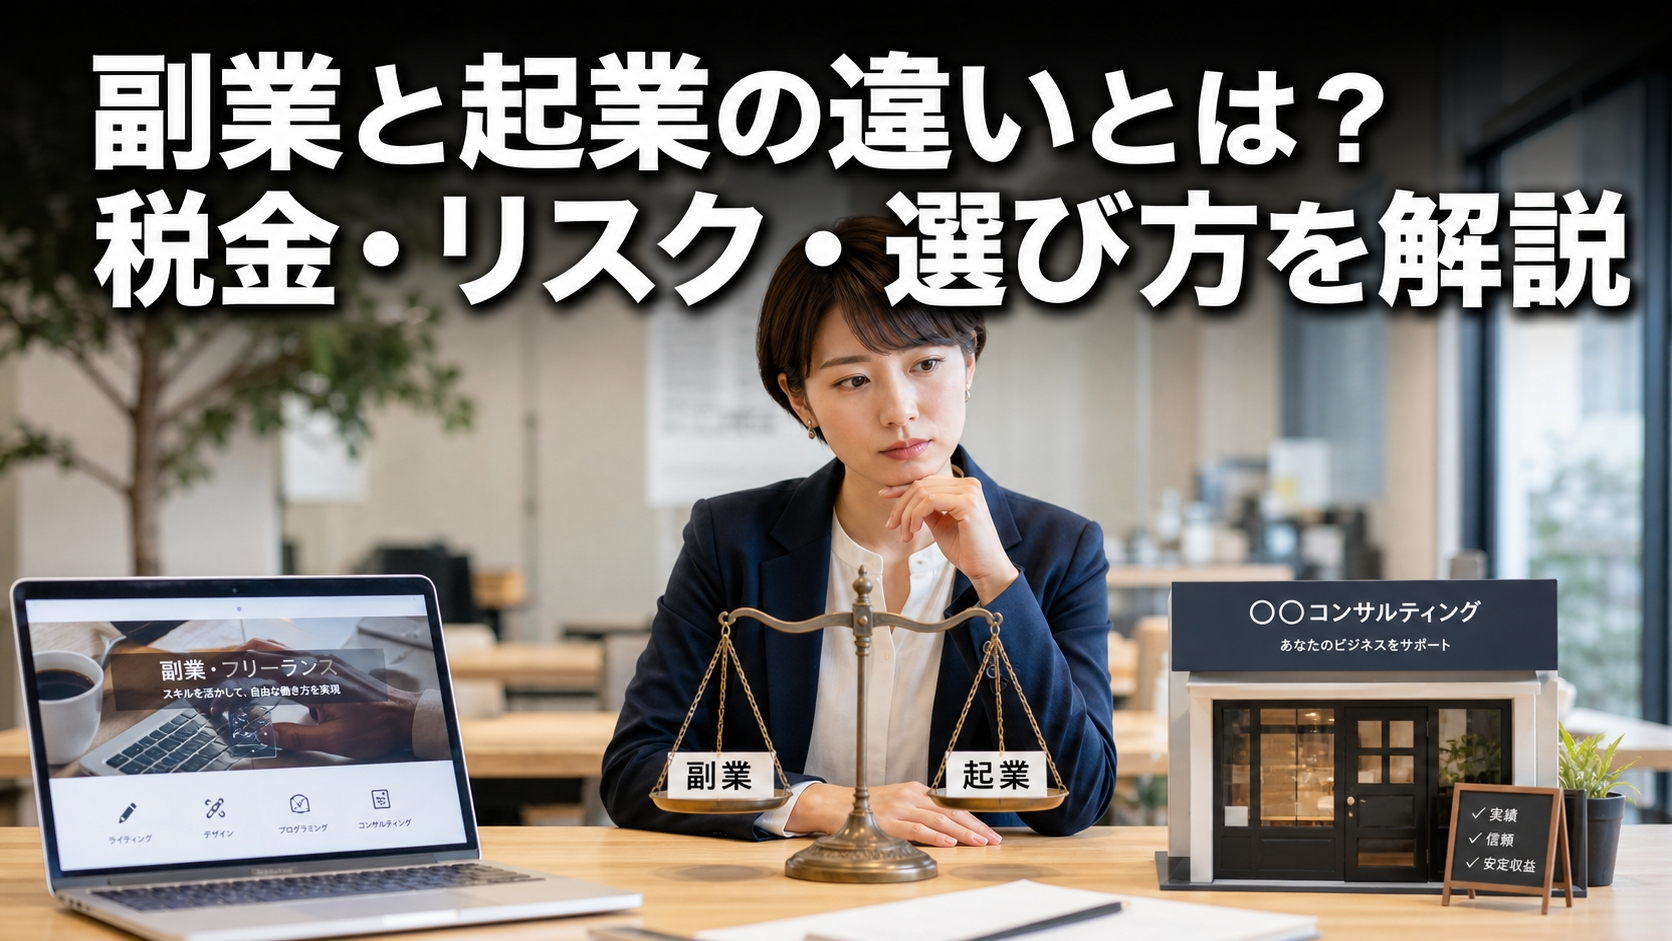
副業と起業の違いとは?税金・リスク・選び方を解説
Index
「副業から始めるべきか、思い切って起業するべきか」。
自分のビジネスに挑戦したいと考えたとき、多くの人がこの選択で迷います。どちらも会社に頼らず収入を得る手段ですが、副業と起業では、働き方もリスクも税金の扱いも大きく異なります。
違いを理解しないまま始めてしまうと、思わぬ税金の負担や手続きの漏れにつながることもあります。
この記事では、副業と起業の基本的な違いから、収入・税金・社会保険の比較、副業から起業へ移行するまでの流れ、そして自分に合った選び方までをわかりやすく解説します。
副業と起業の違いとは?基本的な考え方
副業と起業の最も大きな違いは、本業となる収入源があるかどうかです。副業は、会社員などの本業を続けながら、空いた時間で別の仕事をして収入を得る働き方です。
生活の土台は本業の給料が支えているため、副業の収入はあくまで上乗せという位置づけになります。
一方、起業は自ら事業を立ち上げ、その事業の収入で生計を立てる働き方です。会社を辞めて独立する場合、毎月決まった給料はなくなり、売上がそのまま自分の生活を左右します。
事業の方向性も、働く時間も、すべて自分で決められる自由がある反面、その結果に対する責任もすべて自分が負うことになります。
目指すゴールにも違いがあります。
副業は「収入を少し増やしたい」「スキルを試したい」といった目的で取り組む人が多いのに対し、起業は「事業を成長させたい」「自分の力で生きていきたい」という意志が出発点になることがほとんどです。
ただし、両者ははっきり分かれているわけではありません。副業として始めたビジネスが育ち、やがて本業として独立するケースは非常に多く、副業は起業へのステップとして活用されることも少なくありません。
副業と起業の違いを4つの視点で比較
具体的に何が違うのかを、主な視点ごとに比べてみましょう。
収入と働く時間
副業は本業の給料があるため、収入が少なくても生活に困ることはありません。
その代わり、使える時間は平日の夜や週末に限られます。起業は、事業に使える時間が大幅に増える一方、売上が立たなければ収入はゼロです。
税金と確定申告
副業の所得が年間20万円以下なら、所得税の確定申告は原則不要です(住民税の申告は別途必要)。起業して個人事業主になれば、毎年の確定申告が欠かせません。
社会保険
副業なら、健康保険と厚生年金は本業の会社で加入したままです。
会社を辞めて起業すると、国民健康保険と国民年金に切り替えるか、法人を設立して社会保険に加入するかを選ぶことになります。
リスクと責任
副業は失敗しても生活の土台が揺らぎにくいのに対し、起業は事業の失敗がそのまま生活に響きます。取れるリスクの大きさが、両者の決定的な違いといえるでしょう。
副業と起業それぞれのメリット・デメリット
選択の判断材料として、それぞれの長所と短所を整理しておきましょう。
副業の最大のメリットは、本業の収入という安全網があることです。失敗しても生活が大きく揺らがないため、思い切った挑戦ができます。
会社の社会保険にもそのまま加入でき、住宅ローンやクレジットカードの審査でも会社員としての信用が保たれます。一方で、使える時間が限られるため、事業の成長スピードには限界があります。
本業との両立で疲れがたまり、どちらも中途半端になってしまうリスクにも注意が必要です。
起業のメリットは、事業に時間と情熱をすべて注げることです。働く時間も場所も、取引する相手も自分で決められ、成果がそのまま収入に反映されます。事業が軌道に乗れば、会社員時代を大きく上回る収入を得ることも夢ではありません。
その反面、デメリットも小さくはありません。
毎月の給料がなくなる不安、社会保険料や税金の負担の変化、すべての判断を一人で背負う重圧。ローンなどの審査も、事業の実績ができるまでは通りにくくなります。こうした点を理解したうえで、自分がどちらの働き方に納得できるかを考えることが大切です。
副業と起業で大きく変わる税金の扱い
税金の扱いは、副業と起業の違いの中でも特に誤解の多いところです。
会社員の副業でよく知られているのが「20万円ルール」です。給与所得者は、副業の所得(収入から経費を引いた金額)が年間20万円以下であれば、所得税の確定申告をしなくてよいとされています。
ただし、これは所得税の話であり、住民税は金額にかかわらず申告が必要です。また、医療費控除などで確定申告をする場合は、20万円以下の副業所得も含めて申告しなければなりません。
副業の所得は、内容によって「事業所得」と「雑所得」に分かれます。2022年の国税庁の通達改正により、帳簿書類を保存していない場合で、副業の収入が300万円以下であれば、原則として雑所得として扱われることになりました。
事業所得として認められれば、青色申告で最大65万円の特別控除を受けられ、赤字を給与所得と相殺することもできます。一方、雑所得では青色申告は使えません。
起業して個人事業主になれば、事業の所得は事業所得として申告するのが基本です。
開業届と青色申告承認申請書を提出し、帳簿をきちんとつけておけば、節税の選択肢は大きく広がります。法人を設立した場合は、法人税の申告が必要になり、役員報酬の設定など、さらに税金の考え方が変わってきます。
副業から起業へ移行するまでの流れ
いきなり起業するのが不安なら、副業から始めて段階的に独立する方法がおすすめです。リスクを抑えながら、事業の可能性を確かめられます。
最初に確認したいのが、勤務先の就業規則です。
副業を禁止や許可制にしている会社もあるため、ルールに沿って始めましょう。厚生労働省のモデル就業規則では2018年から副業が原則として認められる内容に改められ、副業を解禁する企業は増えていますが、本業と競合する事業や会社の情報を使う仕事は認められないのが一般的です。
副業を始めたら、税務署に開業届を出して帳簿をつける習慣を早めに身につけておくと、事業所得として申告しやすくなります。売上が伸びてきたら、継続的に依頼してくれる顧客の数や、月々の収入の安定度を見ながら、独立のタイミングを考えます。
一つの目安は、副業の収入が本業の給料の半分程度に達し、それが数か月以上続いていることです。
そこに半年から1年分の生活費の蓄えが加われば、退職して事業に専念することで、さらに売上を伸ばせる見込みが立ちます。独立後は、事業の規模や利益に応じて、個人事業主のまま続けるか、法人化するかも検討していきましょう。
副業から起業する際に気をつけたいポイント
副業から起業へ移行する道のりには、いくつか見落としやすい落とし穴があります。
本業の会社との関係には、特に注意が必要です。在職中に同じ業界で独立の準備を進める場合、会社の顧客情報やノウハウを持ち出したり、同僚を引き抜いたりすれば、トラブルに発展するおそれがあります。
退職後の競業を制限する誓約書にサインしている場合もあるため、内容を確認しておきましょう。
住民税の通知にも気を配りたいところです。副業の所得が増えると、会社が給料から天引きする住民税の額が変わり、副業をしていることが会社に伝わるきっかけになることがあります。
確定申告の際に住民税の徴収方法を「自分で納付(普通徴収)」にすれば、副業分の住民税を給与と分けて納められる場合がありますが、自治体によって扱いが異なるため確認が必要です。
独立直後の資金繰りにも余裕を持たせましょう。
副業時代は本業の給料があったため気にならなかった支払いのタイミングのずれが、独立後は大きな負担になります。売上の入金が翌月や翌々月になる取引も多いため、数か月分の運転資金を確保してから独立するのが安心です。
副業と起業はどちらを選ぶべきか
副業と起業のどちらが正解というわけではありません。今の自分の状況と目指す姿によって、適した選択は変わります。
副業から始めるのが向いているのは、まだ事業のアイデアが固まっていない人や、本当に売れるかどうか確信が持てない人です。家族の生活を支えていて、収入が途切れるリスクを取りにくい人にとっても、副業は安全な第一歩になります。本業の経験を積みながら、スキルや人脈を広げたい人にも合っているでしょう。
一方、最初から起業を選ぶほうがよいケースもあります。店舗の開業や設備投資が必要な事業は、副業の片手間では立ち上げが難しく、事業に専念する時間が欠かせません。
すでに顧客や取引先の見込みがあり、十分な資金の準備ができている人なら、思い切って独立することで成長のスピードを上げられます。
迷ったときは、事業に必要な時間と資金、そして失敗したときに自分が受け止められるリスクの大きさを書き出してみてください。答えはおのずと見えてくるはずです。商工会議所や自治体の創業相談窓口で、専門家に意見を聞いてみるのもよい方法です。
まとめ:副業と起業の違いを理解して自分に合った一歩を
副業と起業の違いは、本業の有無、収入と時間、税金や社会保険の扱い、そして取れるリスクの大きさにあります。副業はリスクを抑えて事業を試せる方法であり、起業は事業に専念して大きく成長を目指す方法です。
税金のルールや就業規則を確認したうえで、副業から段階的に起業へ移行するなど、自分の状況に合った一歩を選んでください。
◯関連記事
・「起業したいけど何から始めればいいか分からない…」独学で失敗する人の共通点と、確実に成果を出すための”3つの条件”
・ゼロからでも、正しい学びと仲間で起業を形にする